親の家が売れなくなる前に。信託不動産(家族信託)とは?メリットとデメリットをやさしく解説
親が高齢になり、実家で一人暮らしをしている。あるいは、施設に入居して実家が空き家になりそう。
そんな時、家族の頭を悩ませるのが「実家をこれからどうするか」という問題です。
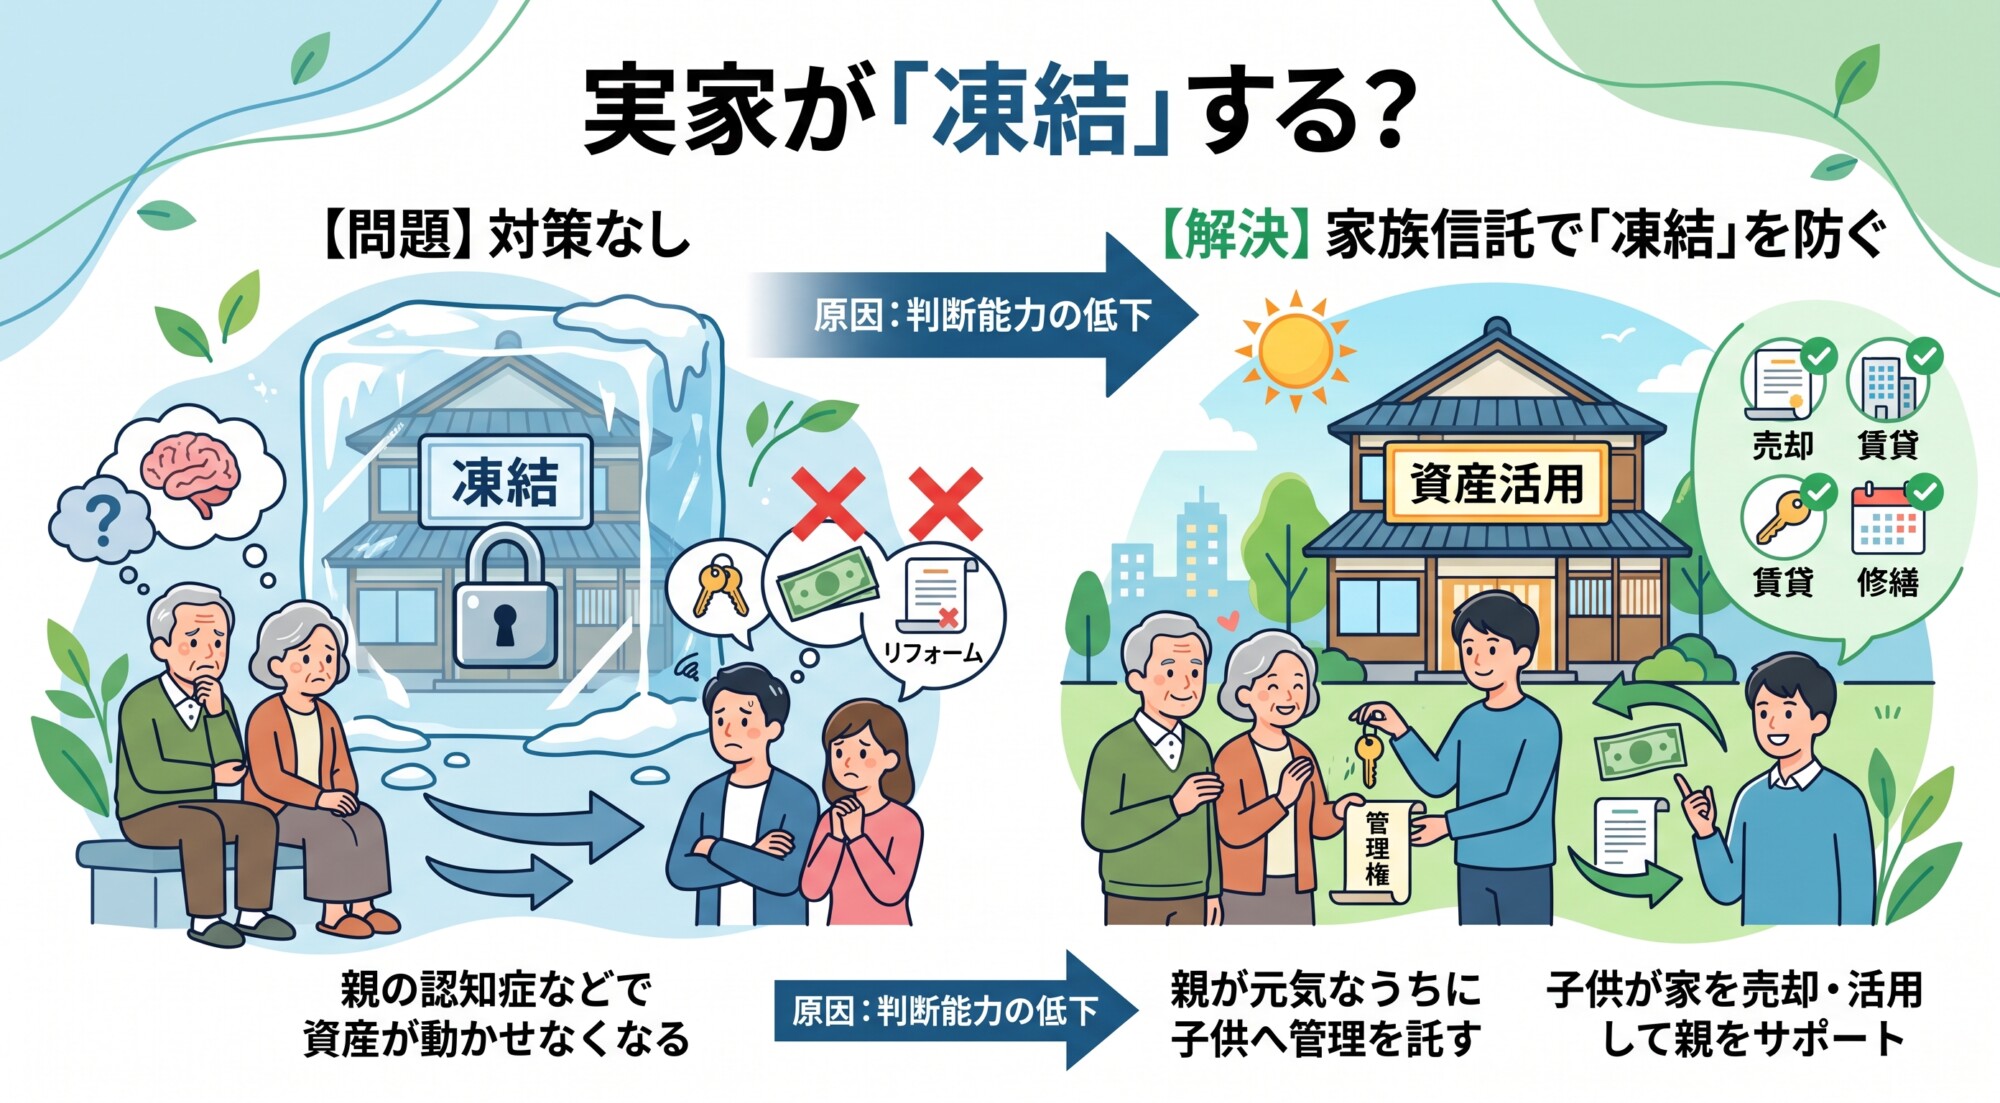
もし親が認知症になって判断能力が落ちてしまうと、実家を売ることも、貸すことも、大がかりな修繕をすることもできなくなってしまいます。
いざ介護費用が必要になって「実家を売ろう」と思っても、親の手続きができず、家という資産が事実上「凍結」されてしまうのです。
こうした事態を防ぐための有効な選択肢として、最近よく耳にするようになったのが「信託不動産」や「家族信託」という仕組みです。名前だけ聞くと、なんだかお金持ちだけの特別なもののように感じるかもしれません。しかし今は、ごく普通の家庭で、親の家や今後の生活を守るために当たり前のように使われるようになっています。
この記事では、信託不動産とはいったい何なのか、どのようなメリットやデメリットがあるのかを、難しい法律用語をできるだけ使わずに、日常の言葉でわかりやすくひも解いていきます。
信託不動産ってそもそも何?
信託(しんたく)という言葉は、「信じて託す(まかせる)」と書きます。その文字の通り、自分の持っている不動産(家や土地)やお金の管理を、信頼できる家族にまかせる仕組みのことです。
たとえば、高齢のお父さんが「自分の家」の管理や処分を、元気なうちに「息子」や「娘」にまかせます。これが信託不動産です。
この仕組みには、主に3つの立場が登場します。
・託す人(委託者): 不動産の持ち主。たとえば「お父さん」。
・まかされる人(受託者): 不動産の管理や手続きを代わりに行う人。たとえば「息子」や「娘」。
・利益を受ける人(受益者): その不動産から得られる利益(売ったお金や家賃など)を受け取る人。
これも「お父さん」になります。
つまり、「名義や管理する権利」は子供に移すけれど、「家を売って得たお金や、そこに住む権利」は今まで通り親のまま、という状態を作ることができます。親の財産を子供が奪うわけではなく、親のために子供が動きやすくするための仕組みなのです。
かつては信託銀行などの企業に高いお金を払ってまかせる「商事信託」が一般的でしたが、法律が変わり、家族間でこの仕組みを使える「家族信託」が普及しました。
今、世間で「信託不動産」と言えば、この家族信託を使って実家を管理することを指すのが一般的です。
なぜ今、信託不動産が注目されているのか?
最大の理由は、「認知症による実家の凍結」を防ぐためです。
不動産を売ったり、賃貸に出したりする契約には、持ち主本人の「はっきりとした意思(意思能力)」が必要です。もし親が認知症を発症してしまい、物事を正しく判断できなくなると、たとえ実の子供であっても勝手に親の家を売ることはできません。
「親が老人ホームに入るから、誰も住まなくなる実家を売って入居費用にあてよう」 そう思って不動産会社に相談しても、持ち主である親の意思確認ができなければ、契約書にハンコを押すことができないのです。家はそこにあるのに、お金に換えることができず、毎年の固定資産税や維持費だけが子供の負担としてのしかかってきます。
親が元気なうちに信託不動産の手続きをしておき、家の管理・処分する権利を子供にまかせておけば、
万が一親が認知症になっても、子供の判断で家を売却し、そのお金を親の介護費用にあてることができます。
信託不動産の3つの大きなメリット
実家を信託不動産にしておくことには、家族にとって非常に現実的で大きなメリットがあります。
1. 認知症になっても不動産が凍結されない
先ほどお伝えした通り、最大のメリットです。
親の判断能力が低下した後でも、まかされた家族(受託者)の権限で、実家の売却や、修繕、賃貸に出すなどの契約がスムーズに行えます。親の介護資金を、親自身の資産から確実に用意できる安心感は、
家族にとって計り知れません。
2. 成年後見制度よりも柔軟に動ける
親が認知症になった後の対策として、国が用意している「成年後見制度(せいねんこうけんせいど)」というものがあります。家庭裁判所が後見人を選び、親の財産を守る制度です。
しかし、この制度は「親の財産を減らさないこと」を最も大切にするため、とても窮屈です。
「親の家を売る」という行為は、親の住まいを無くすことにつながるため、裁判所がなかなか許可を出してくれないケースが多々あります。
また、専門家(弁護士や司法書士など)が後見人になった場合、親が亡くなるまで毎月数万円の報酬を支払い続けなければなりません。
信託不動産であれば、家族同士で決めたルールに従って、家庭裁判所の許可なく柔軟に売却や修繕の判断ができます。
3. 次の次の世代まで財産の行き先を決められる
遺言書では、「自分が死んだら、この家は長男に相続させる」というように、次の世代への希望しか指定できません。長男が亡くなった後、その家を誰に引き継ぐかまでは、最初の親が決めることはできないのです。 しかし信託不動産を使えば、「まずは妻に、妻が亡くなったら長男に、長男が亡くなったら孫に」というように、何世代か先までの不動産の引き継ぎ方をあらかじめ決めておくことができます。
これを少し難しい言葉で「受益者連続型の信託」と呼びますが、先祖代々守ってきた土地を確実に血縁者に残したい場合などに力を発揮します。
気をつけておきたい信託不動産のデメリットと注意点
良いことばかりに思える信託不動産ですが、当然デメリットや注意すべき点もあります。
後になって「こんなはずじゃなかった」と後悔しないよう、事前にしっかり把握しておくことが大切です。
1. はじめにまとまった費用と手間がかかる
信託不動産をスタートさせるには、家族間で「信託契約書」というしっかりとした書類を作る必要があります。後々のトラブルを防ぐために、この書類は公証役場で「公正証書」にするのが一般的です。
また、不動産の登記簿(法務局にある家の戸籍のようなもの)に、「この家は信託財産で、今は子供が管理しています」という記録(信託登記)をしなければなりません。
こうした手続きを自分たちだけで行うのは非常に難しいため、司法書士などの法律の実務家に依頼することになります。専門家への報酬や、公証役場の手数料、登記のための税金などを含めると、数十万円単位の初期費用がかかります。
2. 節税対策にはならない
ここを誤解されている方が多いのですが、信託不動産にしたからといって、相続税や贈与税が安くなるわけではありません。 名義は子供に変えますが、実質的な利益(家に住む権利や売ったお金)は親のままなので、税務署は「持ち主は今まで通り親」として扱います。親が亡くなった時には、通常通り相続税の対象になりますし、毎年の固定資産税も親(受益者)が負担することになります。信託はあくまで「管理の手続きをスムーズにするもの」であり、「税金を減らす魔法」ではないことを覚えておいてください。
3. まかせる家族の間に不公平感が生まれることがある
たとえば子供が3人いる場合、そのうちの1人が家の管理をまかされる(受託者になる)ことになります。お金や不動産の管理を一手に引き受けるため、他の兄弟姉妹から「勝手に親の財産を使い込んでいるのではないか」と疑いの目を持たれてしまうリスクがあります。
信託をスタートさせる前には、まかされる人以外の家族(兄弟姉妹など)にもしっかりと仕組みを説明し、全員が納得した上で進めないと、かえって家族の絆を壊す大きなトラブルの原因になってしまいます。
4. すべての財産をまかせられるわけではない
信託不動産の契約に書き込んだ財産(実家の土地や建物、管理のための現金など)は子供が管理できるようになりますが、契約書に書いていない財産(親の年金が入る口座や、農地など)は対象外です。
とくに「農地」は、農業委員会の許可が必要など法律の制限が厳しいため、原則として信託することができません。
また、親の代わりに入院の手続きをしたり、老人ホームの入居契約をしたりする「身上保護(しんじょうほご)」と呼ばれる行為は、信託の権限には含まれていません。
よくある日常のケース:こんなご家庭に向いています
【ケース】80代の母親が一人暮らし。遠方に住む息子が将来を心配している。
母親は今は元気で一人で暮らしていますが、足腰が少し弱ってきました。
将来はバリアフリーの整った老人ホームへの入居を考えています。息子は離れた県外で暮らしており、実家に戻る予定はありません。
◆もし、何もしないまま母親が認知症になったら… 老人ホームの入居費用を捻出するために実家を売ろうとしても、母親の意思確認ができず売却できません。
家は空き家になり、息子は自分の生活費から母親の施設費用を援助し、さらに誰も住まない実家の固定資
産税や草むしりなどの維持費を払い続けることになります。
◆今、信託不動産の手続きをしておいたら… 母親が元気なうちに息子に実家の管理をまかせる信託契約を結びます。母親の認知症が進み、いざ施設に入るタイミングが来たら、息子は自分の判断とハンコで実家を売却できます。売ったお金は「母親の財産」として信託用の口座に入り、そこから施設の入居費用や毎月の支払いを安全に行うことができます。
このように、「実家を継ぐ人がいない」「将来は売却して親の介護資金にしたい」と明確に決まっているご家庭にとって、信託不動産は非常に強力なお守りになります。
大切な資産を守るための第一歩
親の家をどうするかという問題は、どの家庭にもいつか必ずやってくる切実なテーマです。
「まだまだ親は元気だから大丈夫」と思っていても、認知症はある日突然進行することがあります。
資産が凍結されてからでは、信託不動産の仕組みを使うことはできません。
メリットとデメリットを天秤にかけ、初期費用を払ってでも将来の「安心」と「身動きの取りやすさ」を買うべきかどうか。お正月やお盆など、ご家族が顔を合わせるタイミングで、一度「実家のこれから」について率直に話し合ってみることをおすすめします。
こちらの記事も読まれています。
 なぜあなたの不動産は売れないのか?長期間売れ残る状況を劇的に変える売主の心構えと今日からできる解決策 「売りに出しているのに、半年経っても1年経っても買い手が見つからない……」
「毎月の維持費や固定資産税ばかりがかかって、精神的に辛い……」
大切な不動産が長期間売れない状況は、本当に不安でストレスが溜まるものです。
早く手放したいと焦るお気持ちは、痛いほどよくわかります。
しかし、諦めて放置してしまうのは少しお待ちください。世の中で「売れない」と思われている不動産には […]
 休耕田畑への太陽光パネル設置——その未来に希望はあるのか? こんにちは、
今回は、地方で増え続ける「休耕田や耕作放棄地」に焦点を当てながら、そこに太陽光発電を導入する動きについて、メリット・デメリットを踏まえた上で、私たちの暮らしと未来にどう関わるかを深掘りしていきます。
🌱 […]
 初心者でもできる!今日から始める防犯対策 自宅の防犯対策、何かしていますか?「ウチは大丈夫」と思っていると、思わぬトラブルに巻き込まれることもあります。そこで今回は、誰でも簡単に取り組める防犯対策についてご紹介します。
1. 空き巣の手口を知ることが第一歩
空き巣は、侵入しやすい家を狙います。
犯人がよく使う手口を知っておくことで、対策のヒントになります。
無施錠のドアや窓 … […]
 初心者でもわかる!リアルエステート(不動産)の魅力とは? こんにちは!「リアルエステート(不動産)」という言葉、最近よく耳にしませんか?でも実際のところ、「なんとなく難しそう」と感じている方も多いはず。今日はそんな“不動産初心者”の方に向けて、「リアルエステートって何?」「どこが面白いの?」という素朴な疑問にお答えしながら、身近に感じられるお話をお届けします。
■ […]
 ”新規就農と不動産” 農業を始める前に知っておきたい「農地」の基礎知識 地域に移り住み、農業を始めたいと考える方が近年増えています。
農業は自然と向き合い、暮らしを丁寧に育てていく魅力がありますが、
第一歩として欠かせないのが「農地」の確保です。
農地は通常の宅地や雑種地とは違い、
法律によって守られている“特別な土地”です。
そのため、売買や賃貸には独自のルールがあります。
ここでは、これから農業を始めたい方に向けて、
制度に基づ […]